“超级周”强势来袭!五大央行决议、美国通胀与科技巨头财报齐登场,全球市场迎关键考验
 2026-10-25 12:30:35
FX168财经报社(北美)讯 全球金融市场即将迎来密集考验。下周,五家主要央行将公布利率决定,美国将发布核心个人消费支出(PCE)物价指数及第三季度GDP初值,微软、Alphabet和亚马逊也将交出季度成绩单。在能源价格高企、AI投资疑虑未散以及法国债市承压的背景下,政策表态与经济数据可能共同放大市场波动。
美联储预计暂停加息,沃什表态成为焦点
美联储在9月加息后,预计将在周三维持联邦基金利率目标区间于3.75%至4.00%不变,等待更多数据再决定后续行动。

此前,美国消费者和生产者通胀数据偏强,一度推动市场提高连续加息的押注。但纽约联储主席威廉斯等官员随后释放谨慎信号,抑制了市场对加快紧缩步伐的预期。
因此,投资者关注的不只是此次是否按兵不动,更是美联储主席沃什如何解释政策路径。他强调的数据依赖原则,将如何与近期通胀表现及暂停加息的决定协调,预计成为记者会的重要议题。市场也将观察是否出现支持加息的异议票,以及12月进一步收紧政策的可能性。
美国PCE与GDP紧随其后,美元面临双向波动
美联储决议公布后的次日,美国将发布9月PCE通胀数据和第三季度GDP初值,可能强化或逆转市场对利率决议的第一轮反应。
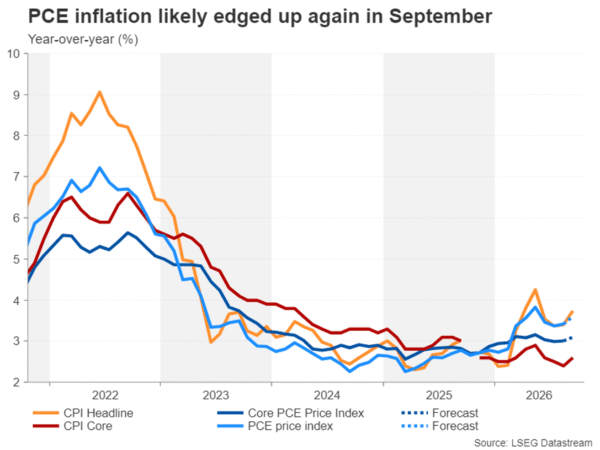
市场预计,9月核心PCE物价指数同比涨幅将升至3.1%,第三季度GDP折合年率增速将加快至3.2%。个人消费支出数据也将帮助投资者判断,美国家庭在高利率与能源价格上涨环境下的支出韧性。
其他值得关注的数据包括周二的耐用品订单、消费者信心指数和新屋销售,以及周五的芝加哥PMI。美国两年期、五年期和七年期国债拍卖同样受到关注,若需求疲弱,可能重新推高债券收益率。
如果美联储暂停加息但保持偏鹰派立场,随后通胀和增长数据又强于预期,美元可能获得新的上涨动力。反之,偏温和的政策表态或疲弱数据,则可能令美元承压。
科技巨头财报来袭,盈利增长之外更看资本开支
对美股而言,收益率重新上行可能再次冲击高估值科技股。
第三季度财报季开局总体稳健,但尚未充分缓解投资者对AI交易的疑虑。市场仍在关注,融资成本上升及竞争加剧,会否影响AI需求和数据中心投资的持续性。
微软、Alphabet和亚马逊的业绩将成为重要检验。即使利润表现强劲,若这些公司进一步大幅上调AI资本开支,而未能提供清晰的回报前景,也可能引发投资者担忧。
因此,营收和利润能否超预期只是第一关,资本支出、现金流和AI业务变现进展,可能更直接影响市场反应。
欧洲央行预计按兵不动,法国债市风险牵动欧元
欧洲央行预计将在周四维持政策不变。在没有新一轮经济预测的情况下,行长拉加德的记者会将成为欧元走势的重要催化因素。
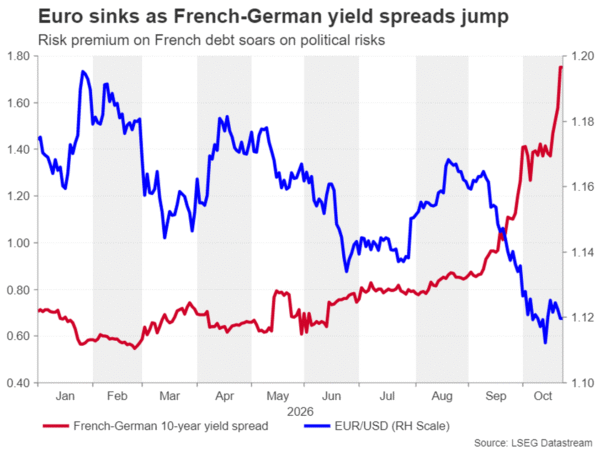
法国预算争议与社会动荡持续,法德10年期国债利差扩大,重新唤起市场对欧元区债务风险的担忧。投资者将关注,欧洲央行是否讨论应对法国及其他欧洲国家债市压力,以及如何防止融资成本分化影响货币政策传导。
与此同时,拉加德对通胀前景的判断也很关键。如果她暗示12月仍可能加息,或为欧元提供一定支持,但债市风险可能限制其提振效果。
欧元区第三季度GDP初值,以及法国和德国10月初步通胀数据,也将为增长与物价前景提供线索。
日本央行或维持利率,市场寻找下一次加息信号
日本央行在9月加息后,预计此次维持政策不变。市场仍在评估12月再次加息的可能性,而一次完整的25个基点加息直到明年1月才被充分计入价格。
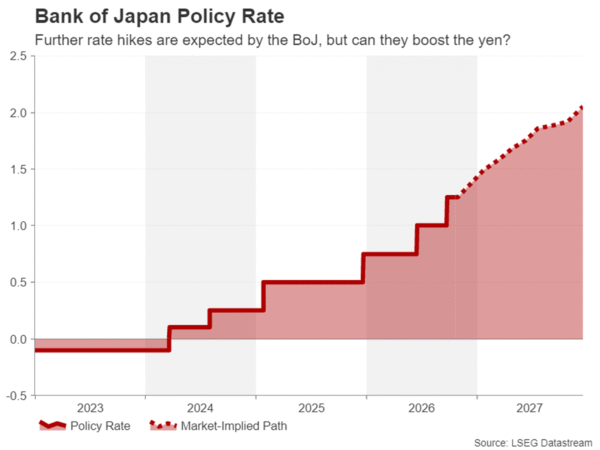
这意味着,行长植田和男如果释放更明确的偏鹰派信号,可能推动市场提前调整加息预期。
日本即将公布的服务业生产者价格和东京消费者物价数据,同样值得关注。如果价格压力继续扩大,将增强进一步收紧政策的理由。
不过,日元能否持续走强,还取决于美元表现。日本加息预期上升若同时遇上美国数据走弱或美联储表态偏温和,日元可能获得更明显支持。
加拿大加息概率约80%,决定与措辞同样重要
加拿大央行将于周三公布利率决定及最新季度预测。随着市场预期央行将上调通胀展望,加息25个基点的定价概率已升至约80%。
但经济数据并未给出完全一致的信号。加拿大9月就业人数意外下降,失业率升至6.5%;当月整体与核心通胀均低于预期,削弱了立即加息的紧迫性。
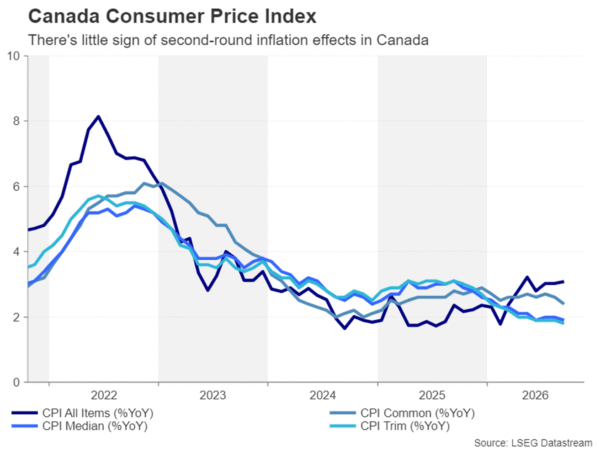
另一方面,央行自身调查显示通胀预期上升,油价也持续处于高位,令政策制定者难以忽视未来物价压力。
加拿大央行究竟会立即加息,还是维持利率并为12月行动铺路,仍存在悬念。对加元而言,后续政策指引可能与本次决定同样重要:加息若伴随谨慎措辞,未必比明确暗示未来紧缩的暂停决定更有利。
新西兰或迎年内第三次加息,澳大利亚通胀数据受关注
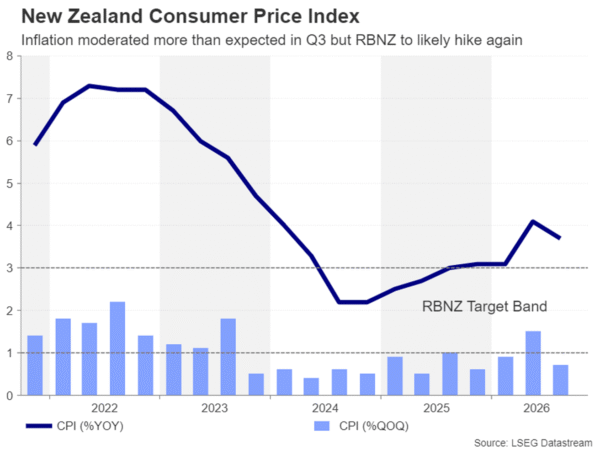
新西兰央行预计将在周三进行年内第三次加息,市场已基本计入这一结果,并预计到2027年底还会累计加息约100个基点。
不过,新西兰第三季度通胀率由4.1%降至3.7%,降幅超过预期,可能促使央行在后续指引上更加谨慎。如果如期加息却未释放足够强硬的信号,纽元仍可能承压。
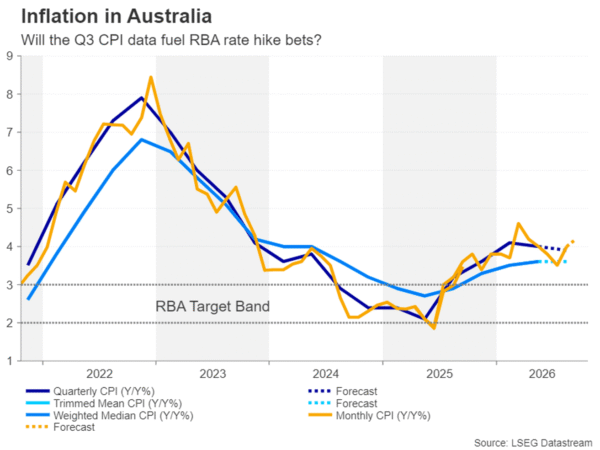
澳大利亚则将公布第三季度及9月通胀数据。投资者将关注核心价格压力是否继续上升,以及9月整体通胀率是否进一步高于4%。强于预期的数据可能推高市场对澳洲联储未来加息的押注,为澳元提供支持。
英国预算案接受债市检验
英国秋季预算案也将成为下周市场焦点。在全球债市波动加剧的背景下,投资者将评估政府能否兼顾缓解能源成本压力、促进增长与控制借款规模。
市场预计预算案不会出现大规模政策调整,而可能主要通过重新分配支出,为家庭和企业提供支持。但如果促增长措施缺乏说服力,或降低借款的安排不足,英国国债收益率可能上升,并对英镑形成压力。
下周全球市场的共同主线,是通胀是否迫使央行维持更久的紧缩,以及经济与企业盈利能否承受这一环境。央行决议、经济数据和科技巨头财报接连公布,将使投资者对利率与增长的判断不断接受检验。