


美股收评:标普、纳指双双创新高,AI电力股飙涨12%,加息押注大幅降温
 2026-10-07 04:46:20
FX168财经报社(北美)讯 周二(10月6日),美国三大股指集体收高,标普500指数与纳斯达克综合指数双双刷新历史收盘纪录。原油价格趋稳、美债收益率回落,缓解了投资者对能源通胀和融资成本的担忧,市场关注点逐步转向即将开启的第三季度财报季。人工智能相关芯片与电力需求继续成为交易主线,多只相关个股明显上涨。
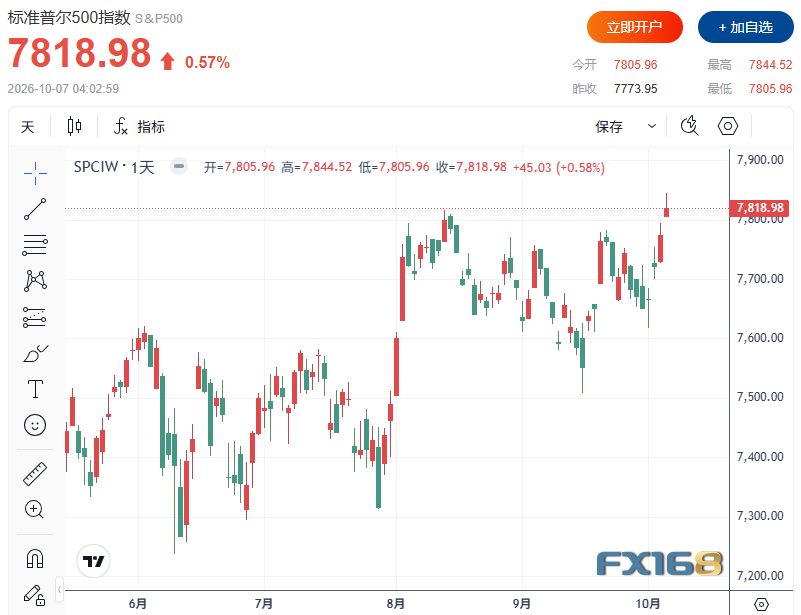
截至收盘,道琼斯工业平均指数上涨253.14点,涨幅0.49%,报51,521.04点;标普500指数上涨45.00点,涨幅0.58%,报7,818.95点;纳斯达克综合指数上涨122.48点,涨幅0.45%,报27,599.79点。尽管标普与纳指再创新高,道指距离8月5日创下的历史收盘高点仍有略超5%的差距。
(图源:FX168)
油价与收益率降温,10月加息押注继续回落
近期牵动市场的能源与利率压力有所缓和。七国集团达成释放紧急柴油和原油储备的协议后,供应担忧降温,近月WTI与布伦特原油期货价格趋于稳定,为股市提供了支撑。
纽约Wealthspire Advisors高级副总裁Oliver Pursche表示,油价稳定或回落,会减轻市场对能源推动通胀的焦虑,进而促使债券收益率下降,帮助股市走高。这一传导逻辑已成为过去几周市场的重要主线。
根据芝商所FedWatch工具,市场对美联储在本月会议上连续第二次加息的概率定价已降至19.4%,明显低于一周前的50.9%。不过,短期加息预期降温,并不意味着市场已经排除后续收紧政策的可能。
Ingalls & Snyder高级投资组合策略师Tim Ghriskey表示,他预计美联储下次会议将按兵不动,但认为政策仍处于逐步加息的周期。他指出,高油价已经影响广泛的消费者群体,也是美联储近期加息的原因之一。
AI交易持续升温,芯片与电力股联动上涨
人工智能相关股票继续支撑大盘。“科技七巨头”中有六家公司股价上涨,费城半导体指数也录得升幅,小盘股表现则落后于大型股。
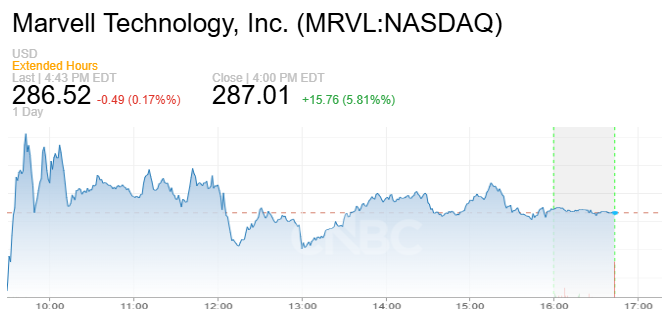
Marvell Technology上涨5.8%。这家芯片设计公司因数据中心芯片需求强劲,上调了2028年营收预期,为市场对AI基础设施投资的乐观判断提供了支持。
(图源:CNBC)
AMD上涨2.8%。首席执行官苏姿丰表示,公司计划在2027年大幅增加芯片供应,以满足快速增长的人工智能需求。
AI投资热潮也延伸至电力领域。Constellation Energy大涨12.3%,此前谷歌母公司Alphabet与该公司达成一项规模为3,590兆瓦的电力协议。标普500指数11大板块中,除医疗保健板块外,其余板块全部上涨,公用事业板块领涨。
进口创纪录,强劲需求仍可能增添通胀压力
美国商务部公布的数据显示,8月贸易逆差扩大13.7%,进口规模升至历史新高。进口额环比增长4.3%,同比增长28.4%,反映出美国国内需求依然强劲。
其中,资本品进口增长4.4%,体现出包括人工智能基础设施在内的投资需求。与此同时,在战争相关供应限制仍然存在的背景下,旺盛需求也可能加重通胀压力,使美联储后续政策路径继续面临不确定性。
财报季接棒,能源与科技盈利预期突出
第三季度财报季将在下周拉开帷幕,多家大型金融机构预计于下周二公布业绩。随着油价与债券收益率压力暂时缓解,企业盈利能否支撑股指高位运行,成为投资者接下来的关注重点。
根据LSEG数据,分析师目前预计,标普500成分股第三季度整体盈利将同比增长30.6%。其中,能源板块盈利预计增长114.7%,科技板块预计增长66.5%,成为最受关注的两大增长来源。
个股方面,输液治疗服务商Option Care Health飙升32.7%。药品分销商McKesson与私募股权公司Clayton Dubilier & Rice同意收购该公司,交易价值约58亿美元,包含债务。
指数创新高,市场内部表现仍有分化
纽约证券交易所上涨股票与下跌股票数量之比为1.93比1,显示买盘覆盖范围较广。但纳斯达克市场上涨股票为2,394只,下跌股票为2,378只,涨跌数量基本相当,说明指数创新高的同时,个股表现仍存在分化。
标普500指数成分股中,23只股票创下52周新高,2只创下新低;纳斯达克市场则有61只股票创下52周新高,182只创下新低。
美国交易所当天成交量为165亿股,低于过去20个交易日175.1亿股的平均水平。美股在利率压力缓和与AI交易推动下继续走高,而即将到来的财报季,将进一步检验企业盈利能否兑现市场预期。


